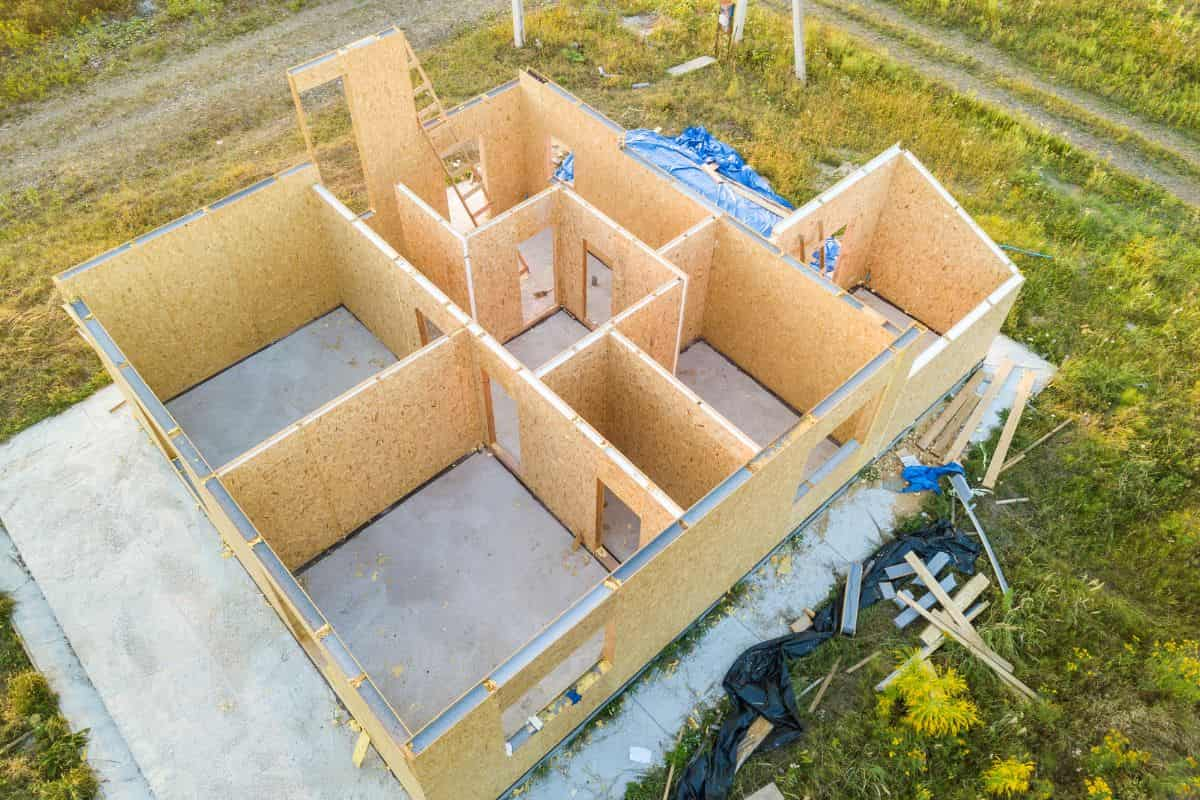
Las casas prefabricadas se han vuelto populares en los últimos años por su rapidez de construcción y costes más reducidos frente a las viviendas tradicionales. Este tipo de viviendas se construyen a partir de módulos o piezas elaboradas en fábricas, que luego se ensamblan en el terreno definitivo.
Sin embargo, antes de decidirte por esta opción, es importante aclarar si se puede pedir una hipoteca para una casa prefabricada, de forma que tengas claras las alternativas de financiación.
En este post, resolveremos esta cuestión y te explicaremos qué tipos de hipotecas para casas prefabricadas existen, cuáles son sus requisitos, qué ventajas aportan y qué opciones de financiación alternativas existen.
¿Se puede hipotecar una casa prefabricada?
Sí, es posible financiar una casa prefabricada con una hipoteca, pero existen algunos factores importantes a tener en cuenta.
Y es que, en general, los bancos y entidades de financiación dan hipotecas para casas prefabricadas siempre que estas estén cimentadas sobre el suelo, ya que se consideran bienes inmuebles. En cambio, las casas móviles, que no cuentan con un anclaje fijo, suelen tener muchas más restricciones y, en la mayoría de casos, solo se financian mediante préstamos personales o créditos específicos.
Por ello, será imprescindible presentar toda la documentación técnica y legal que acredite la propiedad, la seguridad y la permanencia de la vivienda.

Requisitos de las hipotecas para casas prefabricadas
Aunque los requisitos concretos de cada entidad financiera pueden variar, en general para que las casas prefabricadas sean hipotecables es necesario lo siguiente:
- Terreno urbanizable: la vivienda debe estar ubicada en un terreno urbanizable, que permita su construcción legal y sobre el que el propietario tenga derechos plenos.
- Cimentación: las casas prefabricadas se pueden hipotecar solo si están fijadas al terreno mediante cimientos, algo fundamental para que sean consideradas como bienes inmuebles.
- Inscripción en el Registro de la Propiedad: por otra parte, la vivienda debe estar inscrita correctamente en el Registro de la Propiedad.
- Proyecto aprobado: es imprescindible contar con un proyecto técnico elaborado por un arquitecto y visado por el Colegio correspondiente, que detalle la construcción, los materiales y las especificaciones de la vivienda.
- Licencia municipal: la construcción debe contar con la licencia de obra pertinente emitida por el ayuntamiento, garantizando el cumplimiento de las normativas locales.
- Cumplimiento de la normativa: del mismo modo, la casa tiene que ajustarse a la normativa urbanística y de construcción vigente, así como a los estándares de seguridad y habitabilidad exigidos por la ley.
Además de todos estos requisitos específicos, la entidad también evaluará el perfil financiero del solicitante, como en cualquier préstamo hipotecario, valorando sus ingresos, deudas pendientes y solvencia financiera.
Tipos de hipoteca para casas prefabricadas que puedes pedir
Ahora que ya sabes en qué casos te dan una hipoteca para una casa prefabricada, vamos a ver qué modalidades puede haber. Principalmente, se distinguen dos, en función de si el propietario dispone ya de un terreno sobre el que construir o si necesita una hipoteca para comprar un terreno y una casa prefabricada.
Hipoteca para terreno y casa prefabricada
En este caso, la entidad financia tanto la compra del terreno como la construcción de la casa, ofreciendo una solución integral para el prestatario. Así, pedir una hipoteca para un terreno y una casa prefabricada es la opción más común, ya que muchas personas realizan ambas adquisiciones al mismo tiempo.
La financiación suele cubrir el 80% del valor total tasado del terreno más la vivienda, permitiendo agrupar ambos bienes en un solo préstamo. Además, como veremos más adelante, en este caso suelen existir alternativas más interesantes que las hipotecas tradicionales, como un préstamo promotor.
Hipoteca para casa modular sin terreno
Por otra parte, es posible que ya tengas un terreno en propiedad y solo necesites financiar la construcción o la compra de la casa prefabricada. De esta forma, la entidad solo concederá la hipoteca para la casa modular, pudiendo utilizar el terreno como garantía adicional para obtener mejores condiciones.
Esta modalidad suele ofrecer plazos y condiciones similares a las hipotecas tradicionales, y la tasación se realiza solo sobre el valor de la vivienda, sin incluir el terreno.
Opciones de financiación para casas prefabricadas
Existen varias vías para financiar una casa prefabricada, y el terreno si es necesario, siendo las principales:
- Hipoteca convencional: es la opción más común para financiar una vivienda modular cuando ya se dispone de un terreno y solo se necesita capital para comprar o construir la casa en sí. La mayoría de las entidades financieras ofrecen hasta un 80% del valor de tasación.
- Hipoteca autopromotor: dirigida a quienes financian la construcción de su propia vivienda, incluyendo la compra del terreno. En este caso, la entidad libera el capital por fases, según avance la obra y se entreguen las correspondientes certificaciones técnicas.
- Préstamo personal: una alternativa más apropiada para casas móviles o cuando el importe necesario es muy bajo para conceder una hipoteca. Este tipo de préstamos tienen plazos más cortos, intereses algo más altos y se conceden en función de la solvencia del solicitante.
- Préstamos hipotecarios privados: se conceden utilizando una propiedad previamente adquirida como aval o garantía. Permiten financiar casas prefabricadas con mayor flexibilidad y rapidez, aunque los intereses suelen ser más elevados.

¿Cómo funciona una hipoteca autopromotor para una casa prefabricada?
Las hipotecas autopromotor para casas prefabricadas están diseñadas para financiar la construcción de forma progresiva, ajustándose al ritmo de la obra. A diferencia de lo que ocurre en una hipoteca convencional, el dinero se libera en varias fases, según se entregan las certificaciones de obra.
El primer desembolso es el más elevado, suponiendo alrededor de la mitad del préstamo, para poder cubrir el pago a proveedores y el inicio de las obras. A continuación, los pagos siguientes se van liberando conforme se comprueba el avance efectivo de las obras, mediante certificaciones elaboradas por un arquitecto que demuestran que el trabajo se ha realizado según lo planeado. Una vez la construcción está terminada, se libera el capital restante, habitualmente en torno a un 20%.
Además, es frecuente que durante la etapa de construcción se aplique una carencia parcial de la hipoteca, es decir, que la entidad financiera solo cobre los intereses del préstamo, sin amortizar el capital. Una vez finalizada la obra, la hipoteca comienza a funcionar con normalidad, con cuotas que incluyen capital e intereses hasta que se salde el total de la deuda contraída.
Ventajas de las hipotecas para casas prefabricadas
Optar por una hipoteca para una casa prefabricada aporta varios beneficios, algunos de los cuales se derivan de la propia naturaleza de este tipo de viviendas. Los más importantes son:
- Acceso a financiación amplia: muchas opciones permiten cubrir tanto la compra de la vivienda como la del terreno, con plazos similares a los de una hipoteca convencional.
- Coste total más bajo: estas viviendas son más económicas que las convencionales, además de que financiarlas mediante una hipoteca permite distribuir el pago en el tiempo sin incrementar el coste de forma significativa.
- Menor tiempo de construcción: las casas modulares se construyen mucho más rápido que las viviendas tradicionales, lo que acorta el tiempo necesario hasta poder habitarlas.
- Posibilidad de hipoteca autopromotor: como ya hemos visto, esta alternativa permite financiar la construcción por fases, liberando fondos según avanza la obra y adaptándose al ritmo del proyecto.
- Inversión a largo plazo: como cualquier inmueble, una casa prefabricada es un activo que puede revalorizarse con el tiempo, con características atractivas derivadas de la eficiencia energética y la calidad de los materiales de estas viviendas.
- Flexibilidad financiera: algunas entidades permiten periodos de carencia parcial durante la construcción, reduciendo considerablemente la presión económica inicial.
- Seguridad jurídica: la financiación exige documentación técnica, licencias y cimentación permanente, garantizando que la vivienda cumple con la normativa y evitando problemas legales.
- Mejor planificación del proyecto: la obligación de presentar proyectos y certificados permite controlar el coste y los avances, optimizando la inversión.

Consejos al elegir una hipoteca para casas prefabricadas
Para finalizar, queremos darte una serie de consejos para que puedas elegir la mejor hipoteca para una casa prefabricada, valorando distintos factores que afectan a su coste, su flexibilidad y la rapidez del proceso. Entre los tips más importantes se incluyen:
- Comparar varias entidades: no todas ofrecen hipotecas para casas prefabricadas y las condiciones pueden variar significativamente entre ellas. Los bancos suelen ofrecer opciones más rígidas, mientras que las entidades de financiación alternativa aportan más flexibilidad.
- Revisar los tipos de interés: el porcentaje de interés es el factor que más afectará al coste total del préstamo, por lo que conviene analizar si se ajusta al mercado y valorar si te interesa más un tipo fijo, variable o mixto.
- Verificar plazos y carencias: también debes considerar el plazo de la hipoteca y si aplica un periodo de carencia durante la fase de construcción, en caso de tratarse de un préstamo autopromotor.
- Evaluar el capital disponible: dado que la mayoría de las entidades solo ofrecen como máximo un 80% del valor de tasación de la vivienda, debes asegurarte de que cuentas con ahorros suficientes para afrontar el resto del pago.
- Analizar los requisitos legales y técnicos: hay que asegurarse de que la vivienda cumpla con la normativa, cuente con las licencias necesarias y tenga cimientos permanentes, ya que esto afecta a la aprobación del préstamo.
- Planificar el presupuesto total: incluir los costes de construcción, impuestos, licencias y posibles imprevistos te dará margen para evitar el sobreendeudamiento.

Soy Alejandro Melero García, CEO de PréstamosHipotecarios.net, con más de 15 años de experiencia en el sector de la financiación. Mi objetivo es ayudarte a conseguir el préstamo hipotecario que necesitas, ya sea como particular o como empresa. Con garantías claras y condiciones adaptadas, te ofrezco una solución rápida y eficaz para conseguir la liquidez que buscas.
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García